

 Скопировать ссылку
 ВКонтакте
 Одноклассники
 Telegram


Что изменилось с 1 октября 2026 года в приостановлении операций по счету, ЭДС и цифровому рублю?
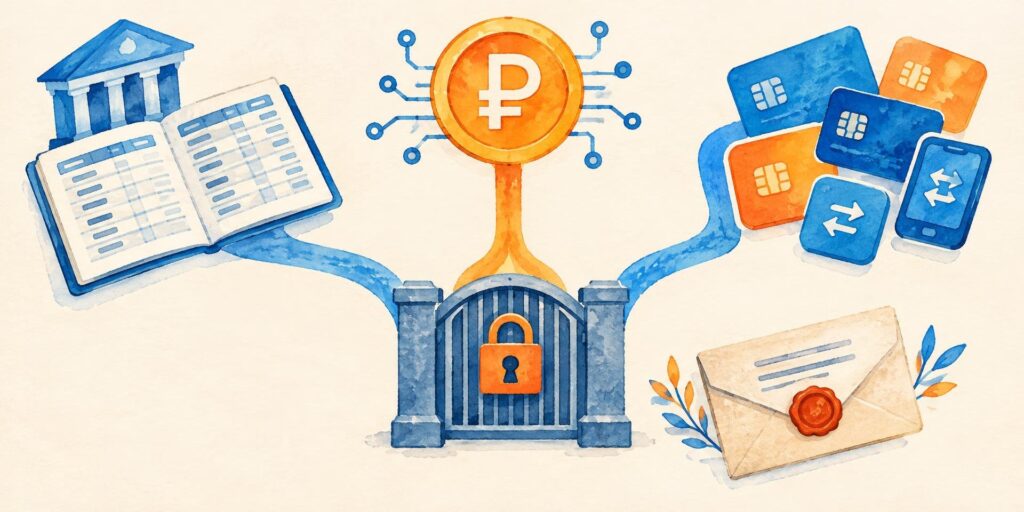
С 1 октября 2026 года приостановление по статье 76 НК РФ распространяется не только на банковские счета, но и на счет цифрового рубля и переводы электронных денежных средств. Банк и оператор платформы обязаны исполнять такое решение безусловно, а по-прежнему сохраняются только прямо названные законом исключения.
Ключевые вопросы
Что теперь подпадает под приостановление?
Теперь в одной логике работают три объекта: банковский счет, счет цифрового рубля и переводы электронных денежных средств. По счету и счету цифрового рубля приостановление означает прекращение расходных операций, а по электронным деньгам — остановку переводов.
| Объект | Что делает приостановление | Что важно после 1 октября 2026 года |
|---|---|---|
| Банковский счет | Банк прекращает все расходные операции. | Этот объект прямо остается в статье 76 НК РФ. |
| Счет цифрового рубля | Прекращаются расходные операции по счету цифрового рубля. | Счет цифрового рубля прямо включен в правила приостановления. |
| Переводы электронных денежных средств | Могут быть приостановлены переводы электронных денежных средств. | С 1 октября 2026 года этот канал прямо назван в правилах статьи 76 НК РФ. |
Счет цифрового рубля прямо включен в правила приостановления. Это означает, что по нему действует прекращение расходных операций наравне с банковским счетом.
На что приостановление не распространяется?
Приостановление не перекрывает все платежи подряд. Сохраняются платежи, очередность исполнения которых по гражданскому законодательству предшествует исполнению обязанности по уплате налогов, сборов и страховых взносов, а также операции по списанию и перечислению налогов, авансовых платежей, сборов, страховых взносов, пеней и штрафов в бюджетную систему РФ.
В каких случаях налоговая может приостановить операции?
Для организаций после 1 октября 2026 года особенно важны два основания: декларация не представлена в течение 20 дней после установленного срока или не исполнена обязанность обеспечить получение документов от налогового органа в электронной форме через оператора ЭДО.
| Основание | Когда могут принять решение | Что важно |
|---|---|---|
| Декларацию не представили в течение 20 дней после установленного срока | В течение трех лет со дня истечения этого 20-дневного срока | Приостановление отменяют не позднее одного дня, следующего за днем представления декларации. |
| Не обеспечено получение документов от налогового органа в электронной форме через оператора ЭДО | В течение 10 дней со дня, когда налоговый орган установил факт неисполнения обязанности | Для организаций это одно из ключевых оснований после 1 октября 2026 года. |
Как работает приостановление при взыскании задолженности?
Если налоговый орган принял решение о взыскании задолженности, приостановление действует по всем счетам организации и по счету цифрового рубля, сведения о которых размещены в реестре решений о взыскании задолженности. Оно действует начиная с момента размещения такой информации в реестре.
После приостановления банк обязан в электронной форме сообщить в налоговый орган сведения об остатках денежных средств или драгоценных металлов на счетах организации, а также об остатках электронных денежных средств в течение одного дня, следующего за днем приостановления.
Кого это касается?
Правила статьи 76 НК РФ применяются и к индивидуальным предпринимателям, если на дату принятия решения о взыскании они не утратили статус ИП. Это значит, что ИП не сможет считать такие меры только корпоративной историей.
Какие ошибки здесь самые опасные?
На практике чаще всего ошибаются в трех местах.
Так делать нельзя
- Считать, что цифровой рубль или электронные деньги останутся вне приостановления. Это приводит к неверной оценке риска блокировки.
- Пытаться провести расходные операции вопреки решению. Расход просто не пройдет, кроме прямо сохраненных законом исключений.
- Ждать от банка возмещения убытков из-за остановки платежей. На этом основании банк и оператор платформы за такие убытки не отвечают.
Как это выглядит на практике?
На практике важны не только причина приостановления, но и сроки, в которые оно может появиться и быть снято.
Что делать предпринимателю сейчас?
Сначала проверьте сроки и настройки, а если приостановление уже есть, устраняйте его основание: подача декларации снимает блокировку не позднее следующего дня.
Чек-лист
Частые вопросы
Вывод
С 1 октября 2026 года приостановление по статье 76 НК РФ стало шире: под него попали счет цифрового рубля и переводы электронных денежных средств, а банк и оператор платформы обязаны исполнять решение безусловно. Чтобы не попасть под блокировку, важно контролировать декларации и работу ЭДО, а при уже введенном приостановлении устранять именно основание, а не искать обходной канал.