

 Скопировать ссылку
 ВКонтакте
 Одноклассники
 Telegram


С 2025 года предпринимателям на упрощённой системе налогообложения важно внимательно следить за выручкой. Минфин в письме от 24 июня 2025 года (№ 03-07-11/61264) пояснил: ключевым порогом остаётся сумма 60 миллионов рублей. До…
Ведем бухгалтерию
Популярное: «Ведем бухгалтерию»
Новые правила внесения данных о руководителе в ЕГРЮЛ
С 1 сентября 2024 года правила внесения сведений о руководителе компании в ЕГРЮЛ становятся более строгими. Теперь при указании лица, которое действует без доверенности от имени организации, нужно следовать четкой схеме. Если…
Как учитывать премии при расчёте отпускных
Расчёт отпускных всегда вызывает споры, особенно когда речь идёт о премиях. Постановление № 922 даёт бухгалтеру чёткие ориентиры, позволяющие корректно сформировать средний заработок и избежать претензий инспекций. Основные правила включения премий: В…
Как получить справку о налоговых расчетах с бюджетом
Получение справок из налоговой службы — важный элемент работы бухгалтера и предпринимателя. Эти документы помогают подтвердить состояние расчётов с бюджетом, проверить наличие задолженности или уточнить данные по единому налоговому платежу (ЕНП). Какие…
Распоряжение о работе в выходной подписывает работодатель
Роструд напомнил: распоряжение о привлечении сотрудников к работе в выходные или праздничные дни подписывает только работодатель. Работник в этом процессе участия не принимает. Закон требует два документа: Согласие работника — письменное, оформляется…
НДФЛ до 3 сентября: уведомление и уплата до 5-го
У налоговых агентов — второй «контрольный» дедлайн месяца. До 3 сентября нужно подать уведомление по НДФЛ за период с 23 по 31 августа. Напоминание простое: уведомления подаются дважды в месяц, а налог…
Налоговые вычеты на долгосрочные сбережения: что нужно знать
Долгосрочные сбережения становятся не только инструментом будущей финансовой стабильности, но и способом сократить налоговую нагрузку уже сейчас. Каждый работающий гражданин вправе получить налоговый вычет, если вкладывает средства в одну из программ: долгосрочные…
Что можно считать продовольственным товаром для НДС?
Вопрос, какой товар считать продовольственным для целей применения пониженной ставки НДС, давно вызывает споры. Недавнее дело стало ярким примером того, как разное толкование норм может обернуться для бизнеса десятками миллионов рублей. Компания,…
Как верно рассчитать налог на прибыль: советы Минфина
В системе налоговой политики именно налог на прибыль остаётся одним из ключевых источников поступлений в бюджет. Чтобы правильно его рассчитать, необходимо корректно определить налоговую базу. Минфин в письме от 11 июля 2025…
Линейные объекты и налог на имущество: разъяснения Минфина
Минфин России в письме от 24.07.2025 № 03-05-05-01/71691 разъяснил порядок налогообложения линейных объектов — линий электропередачи, трубопроводов, дорог и систем связи. Ведомство подчеркнуло: такие объекты не могут рассматриваться как хозяйственные постройки и…
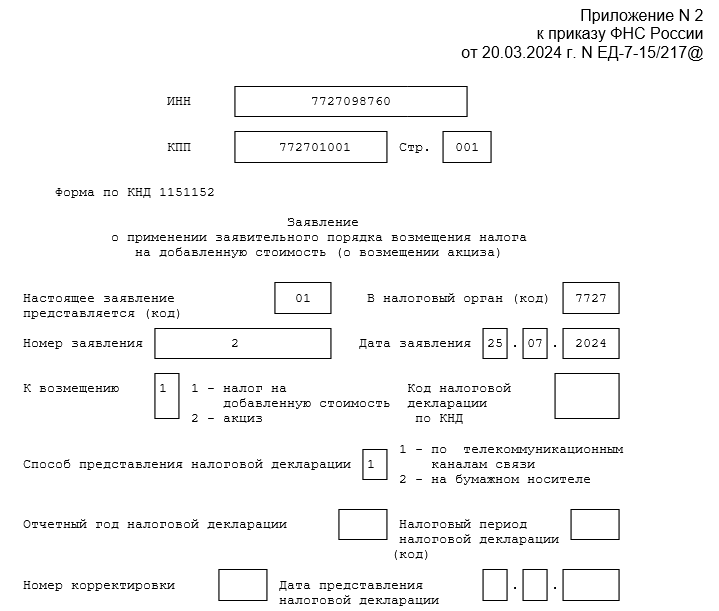
Заявление о применении заявительного порядка возмещения НДС
В каких случаях? При первичном переходе на заявительный порядок возмещения НДС. При изменении условий деятельности, позволяющих применять данный режим. Перед началом нового налогового периода для смены режима. В случае проверки или необходимости…
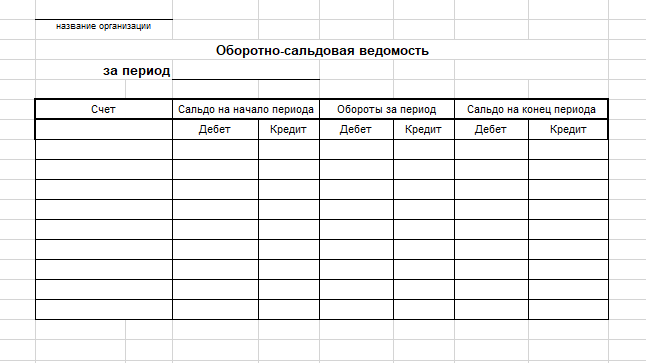
Бланк оборотно-сальдовой ведомости
В каких случаях? В конце отчетного периода. Перед подготовкой финансовой отчетности. При внутреннем аудите или проверке. Для анализа финансового состояния. При смене бухгалтера или перед передачей дел. Кому нужен? Бухгалтерия. Руководители предприятий.…
Загрузка материалов…