

 Скопировать ссылку
 ВКонтакте
 Одноклассники
 Telegram


Бизнес нередко полагается на служебный транспорт — будь то выезд к клиентам или доставка продукции. Но вот беда: расходы на эксплуатацию автомобиля нельзя просто включить в бухгалтерский учет "по наитию". Налоговая требует…
Налогообложение
Популярное: «Налогообложение»
Нужно ли платить налог на подарок между физлицами
Получили подарок и задумались: платить ли налог? Ответ зависит от формы, стоимости и, самое главное — от того, кто вам его подарил. Минфин напомнил в апрельском письме 2025 года: не каждый подарок…
Обязан ли банк перевести ЕНП за один день — ответ Минфина
Минфин напомнил всем, кто платит налоги: банк обязан исполнять поручения клиентов, особенно если речь идёт о Едином налоговом платеже (ЕНП). Это не рекомендация — это норма закона. Деньги есть на счёте? Значит,…
НДС при УСН свыше 60 млн: как выставлять счета
С 2025 года для «упрощенцев» с крупной выручкой наступили перемены. Теперь, если доход вашей компании превысил 60 миллионов рублей в год, вы автоматически попадаете под новые правила: применение НДС по ставке 5%…
Какие переводы между гражданами облагаются НДФЛ?
Переводы между гражданами — это не всегда про налоги. Но иногда, как бы ни хотелось упростить всё до «перевёл — и забыл», — вступает в силу НДФЛ. Главное правило: если вы получаете…
Командировка: как не платить НДФЛ с проезда из аэропорта
Тема компенсации расходов на дорогу из аэропорта до места проживания (и обратно) для командированных сотрудников часто вызывает споры — кто-то считает, что это “лишнее”, кто-то — что должно облагаться налогом. Но на…
НДФЛ и проценты по вкладам: изменится ли вычет в 2025 году?
С начала 2025 года в налоговой сфере действует тонкое, но важное изменение: доходы в виде процентов по банковским вкладам теперь живут отдельной жизнью от основной налоговой базы. Минфин официально подтвердил — эти…
Передача нежилых помещений ЖСК и НДС: что нужно знать
Разъяснение Минфина от 7 мая 2025 года серьёзно проясняет порядок налогообложения НДС при передаче нежилых помещений пайщикам жилищно-строительных кооперативов. Ситуация непростая: кооператив на общем налоговом режиме строит здание, где есть как жилые,…
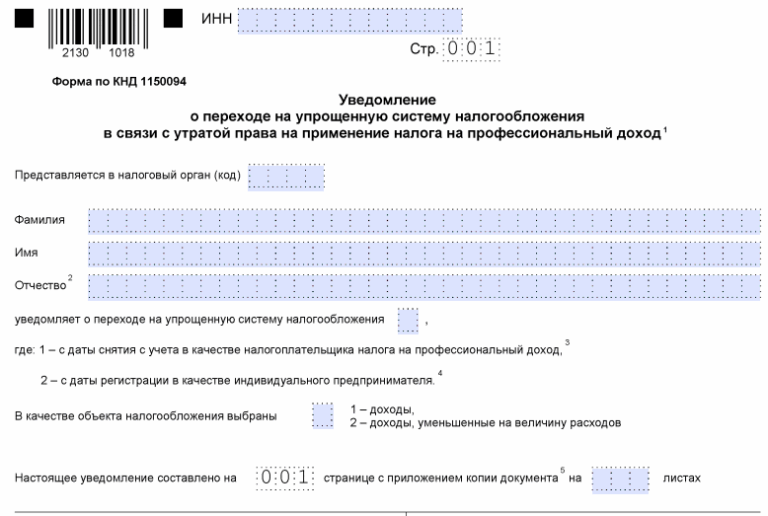
Бланк о переходе на УСН после утраты права на НПД
В каких случаях нужен? Когда налогоплательщик (ИП или ООО), ранее применявший режим НПД, утратил право на его использование (например, по причине превышения лимитов дохода, смены вида деятельности или иных оснований). Для оформления…
Как правильно учесть убытки прошлых лет по налогу на прибыль
Право переноса убытков — мощный инструмент для легальной оптимизации налоговой нагрузки, особенно когда бизнесу удалось выйти из сложного периода. Минфин в одном из недавних писем напомнил: организации могут учитывать убытки прежних лет…
Когда услуги общепита освобождаются от НДС
В сфере общественного питания, где каждый грамм себестоимости на счету, любые налоговые льготы — на вес золота. Последние разъяснения Минфина (письмо от 21.04.2025) касаются именно такой ситуации. Оказывается, услуги, подпадающие под ГОСТ…
НДС и требования к актам при переходе на ОСН
Смена налогового режима — событие, которое всегда влечёт за собой вопросы. Особенно если услуги были оказаны на УСН, а документы оформлены уже при ОСН. Последнее разъяснение Минфина от 6 мая 2025 года…
Загрузка материалов…