

 Скопировать ссылку
 ВКонтакте
 Одноклассники
 Telegram


Подотчётные суммы — вроде мелочь, но ошибаться с ними себе дороже. Если сотруднику выдали деньги на деловые нужды, а он не представил подтверждающих документов или не вернул остаток — для налоговой это…
Ведем бухгалтерию
Популярное: «Ведем бухгалтерию»
Ставка налога на прибыль: запрет на учёт старых расходов
С 2025 года бизнесу запрещено снижать налогооблагаемую прибыль за счёт прежних затрат, если в текущем периоде действует повышенная ставка. Об этом чётко указал Минфин в свежем письме от 15 мая. Причина проста…
Налог на имущество при недействительной сделке
На первый взгляд всё логично: если ты не собственник — налог платить не должен. Но в реальности всё работает иначе. В деле, которое дошло до Арбитражного суда Поволжского округа в апреле 2025…
НДС: срок подачи вычета и порядок возмещения
Есть вопросы, которые не терпят отлагательств. И НДС — один из них. Минфин в письме от 30 апреля 2025 года напомнил: право на вычет по НДС возникает не вечно, а строго в…
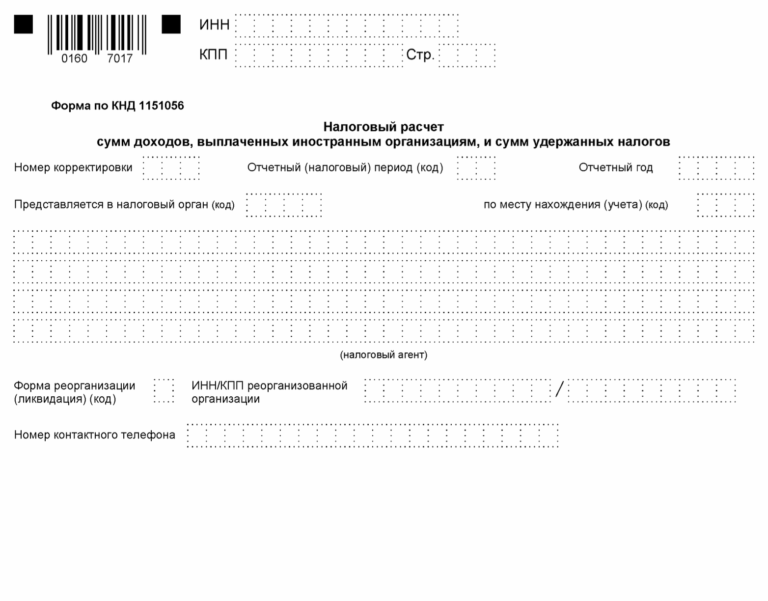
Бланк налогового расчёта по форме КНД 1151056
В каких случаях используется документ? Налоговый расчет по форме КНД 1151056 — это обязательная отчётность для российских организаций и индивидуальных предпринимателей, которые в течение отчетного периода выплачивали доходы иностранным юридическим лицам. Если…
Ветеринарные услуги без НДС: условия освобождения
Иногда даже самые очевидные услуги требуют точного юридического обоснования. Ветеринария — как раз тот случай, когда формальность имеет цену. Согласно письму Минфина от 19 марта 2025 года, ветеринарные услуги освобождаются от уплаты…
Страховые взносы 2025: новые ставки и расчет по доходу
Финансовый ландшафт для работодателей меняется. С 2025 года вступает в силу новый порядок расчета страховых взносов. Это не просто формальность — это правило, которое затронет каждую бухгалтерию, каждого предпринимателя, каждого, кто платит…
Учёт субсидий при реорганизации: как избежать налога
Реорганизация бизнеса всегда связана с множеством бухгалтерских нюансов, особенно если на балансе есть имущество, приобретённое за счёт субсидий. Минфин в апреле 2025 года пояснил: при преобразовании организации, если имущество переходит к правопреемнику,…
Налоги при оплате иностранных услуг через посредника
Когда дело касается расчётов с иностранными поставщиками, особенно через платёжных посредников, возникает ключевой вопрос: кто отвечает перед налоговой? Минфин в письме от 5 мая 2025 года дал чёткий ответ — налоговым агентом…
Выплаты за наставничество: как правильно учитывать
В условиях дефицита кадров и переобучения сотрудников роль наставника выходит на первый план. Но как квалифицировать выплаты за наставничество с точки зрения трудового и налогового законодательства? Этот вопрос прояснили специалисты Роструда в…
Блокировка счёта за нулевую декларацию: сроки и штрафы
Нулевая декларация — это не формальность. Не сдали её вовремя? Ждите блокировки расчётного счёта. ФНС напомнила: если в течение 20 рабочих дней после срока сдачи не поступает отчёт — пусть даже с…
Когда нельзя перенести остаток инвествычета по прибыли
Инвестиционный налоговый вычет — инструмент полезный, но капризный. Он строго привязан к условиям, прописанным в Налоговом кодексе. Минфин в письме от 15 апреля 2025 года разъяснил: остаток вычета нельзя переносить, если компания…
Загрузка материалов…