

 Скопировать ссылку
 ВКонтакте
 Одноклассники
 Telegram


Когда за просрочку декларации по УСН не штрафуют и почему блокируют счёт
С 26.06.2026 поздняя декларация по УСН без суммы налога к уплате больше не влечёт ответственность по пункту 1 статьи 119 НК РФ, но обязанность отчитаться не исчезла, поэтому за затяжную просрочку инспекция всё равно вправе остановить операции по счету.
Штрафа не будет, но только в одной ситуации
С 26.06.2026 действует пункт 3 статьи 119 НК РФ: его ввёл Федеральный закон от 26.06.2026 N 201-ФЗ.
Теперь от ответственности по пункту 1 статьи 119 НК РФ освобождают, если декларация подана с опозданием и по ней отсутствует сумма налога к уплате.
Если в просроченной декларации налог к уплате есть, это освобождение не работает.
Отсутствие штрафа не отменяет саму декларацию
Декларацию обязан представить каждый налогоплательщик по каждому налогу, который он должен уплачивать.
По итогам налогового периода декларацию по УСН подают в налоговый орган по месту нахождения организации или месту жительства ИП.
Если после установленного срока прошло 20 дней, а декларации нет, налоговый орган вправе приостановить операции по счетам организации или предпринимателя.
Как возникает риск блокировки
Для организации на УСН декларацию за 2025 год нужно представить не позднее 25.03.2026.
Срок ещё не пропущен до 24 часов этого дня, в том числе если документы сданы в организацию связи до 24 часов.
Течение просрочки начинается на следующий день после дедлайна.
Эти 20 дней считают со следующего дня после дедлайна, поэтому право на блокировку возникает не сразу.
Если налога к уплате нет, именно этот промежуток стоит использовать, чтобы сдать просроченную декларацию до того, как у инспекции появится основание для блокировки.
Где ошибаются и чего это стоит
Первая ошибка — решить, что при нулевом налоге можно вовсе не сдавать декларацию.
Штрафа по статье 119 может не быть, но блокировка счета из-за несданной декларации останется.
Вторая ошибка — считать, что штраф всегда берут в фиксированной сумме. Если налог к уплате или доплате есть, базой будет не уплаченная в срок сумма налога по этой декларации.
Сам штраф считают как 5 процентов от этой суммы за каждый полный или неполный месяц просрочки, но не больше 30 процентов и не меньше 1000 рублей.
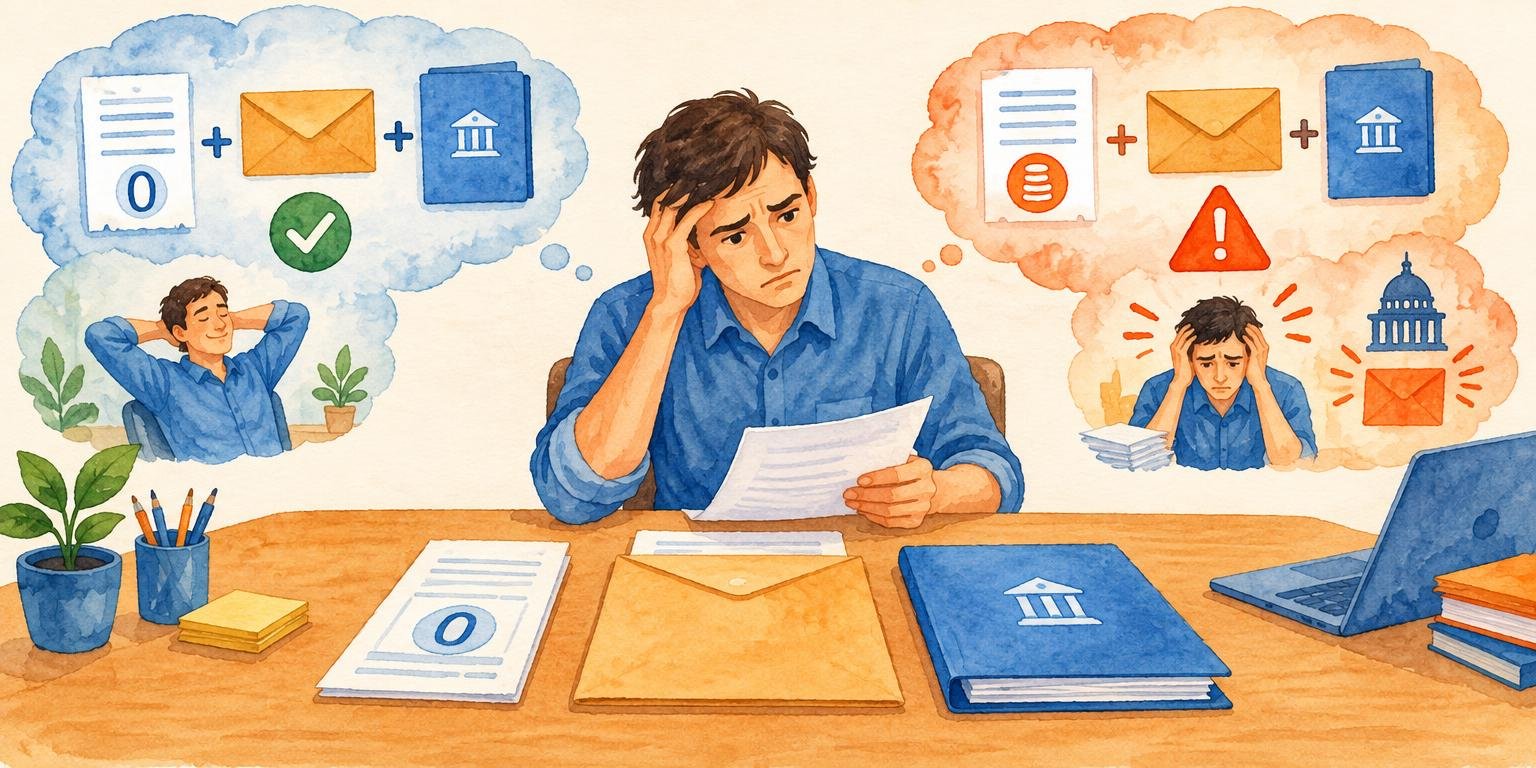
Что делать, если срок уже пропущен
Сначала проверьте, какой срок относится именно к вам. Для ИП по общему правилу декларацию по УСН сдают не позднее 25 апреля, а при прекращении деятельности на УСН действует специальный срок — не позднее 25-го числа месяца, следующего за месяцем прекращения.
Затем подайте декларацию по месту учета по установленной форме: на бумажном носителе или в электронной форме.
Если штрафа не избежать, просите учесть смягчающие обстоятельства. Их перечень открыт, а при наличии хотя бы одного с 1 сентября 2026 года штраф уменьшают не менее чем в два раза и не более чем в десять раз.
Что это значит для предпринимателя
Просрочка по УСН — это две разные проблемы: возможный штраф зависит от суммы налога в декларации, а блокировка счёта — от того, как долго декларации нет вообще.
Если срок уже пропущен, сначала подайте декларацию по месту учёта, а затем решайте вопрос со снижением штрафа, если для него есть основания.